Erbschaftsteuer und Freibeträge berechnen
Die Vermögenswerte Ihres Erbes unterliegen der Erbschaftsteuer. Aber wie viel Steuern müssen Sie für Ihre Erbschaft zahlen? Wir erklären, wonach sich Ihr Steuersatz bestimmt und welche Freibeträge Sie nutzen können.
Das Wichtigste zusammengefasst
- Die Besteuerung von Erbschaften und Schenkungen ist im Erbschaftsteuer- und Schenkungsgesetz (ErbStG) geregelt.
- Die Höhe der Erbschaftsteuer hängt vom Wert der Erbmasse sowie vom Verwandtschaftsgrad zum Erblasser ab.
- Ehepartner, Kinder und andere Angehörige können unterschiedlich hohe Freibeträge geltend machen, die nicht versteuert werden müssen.
Was ist Erbschaftsteuer?
Erbschaftsteuer nach dem ErbStG wird erhoben, wenn die Vermögenswerte einer verstorbenen Person als Erbe an andere Personen übertragen werden. Sie gleicht darin der Schenkungssteuer. Der Unterschied besteht darin, dass Schenkungssteuer bei einer Vermögensübertragung zu Lebzeiten erhoben wird (Schenkung).
- Erbt eine gemeinnützige Organisation, ist der Erwerb steuerfrei.
Wofür zahlt man Erbschaftsteuer?
Erbschaftsteuer fällt auf alle Vermögenswerte an, die als Erbschaft, Vermächtnis oder Pflichtteilsanspruch an andere Personen übertragen werden. Dazu zählen zum Beispiel Grundbesitz, Immobilien, Firmen oder Firmenanteile, Wertpapiere, Wertgegenstände, Spareinlagen und Bargeld.
Höhe der Erbschaftsteuer
Nicht jeder Erbe zahlt gleich viel Erbschaftsteuer. Die Höhe der Besteuerung bemisst sich am Wert der Erbmasse und an der Steuerklasse der Erben.
Steuerklassen und Steuersätze
Achtung: Die Steuerklasse der Erben entspricht nicht ihrer Einkommensteuerklasse. Sie ergibt sich vielmehr aus dem Verhältnis der Erben zum Erblasser. Je näher das Verhältnis, desto geringer wird die Erbschaft besteuert.
- Steuerklasse I: Ehe- und eingetragene Lebenspartner, Kinder und Stiefkinder, Eltern, Großeltern, Enkel.
- Steuerklasse II: Geschwister, Nichten und Neffen, Stief- und Schwiegereltern, Schwiegerkinder, geschiedene Ehepartner und Partner in einer aufgehobenen Lebensgemeinschaft.
- Steuerklasse III: Alle anderen Erben.
| Erbmasse | Steuerkl. I | Steuerkl. II | Steuerkl. III |
| 75.000 € | 7 % | 15 % | 30 % |
| 300.000 € | 11 % | 20 % | 30 % |
| 600.000 € | 15 % | 25 % | 30 % |
| 6 Mio. € | 19 % | 30 % | 30 % |
| 13 Mio. € | 23 % | 35 % | 50 % |
| 26 Mio. € | 27 % | 40 % | 50 % |
| über 26 Mio. € | 30 % | 43 % | 50 % |
Stand: Oktober 2026
Freibeträge
Ihre komplette Erbschaft müssen Sie in der Regel allerdings nicht versteuern. Unter bestimmten Umständen ist eine Erbschaft sogar steuerfrei! Abhängig von ihrem Verwandtschaftsgrad oder Verhältnis zur verstorbenen Person stehen den Erben nämlich unterschiedliche Freibeträge zu. Der höchste Steuerfreibetrag gilt für Ehe- und Lebenspartner.
Folgende Freibeträge gelten bei der Erbschaftsteuer in Deutschland:
- Ehepaare und Lebenspartner: 500.000 €
- Kinder: 400.000 €
- Enkelkinder: 200.000 € (wenn der erbberechtigte Elternteil bereits verstorben ist: 400.000 €)
- Eltern und Großeltern: 100.000 €
- Unverheiratete Paare: 20.000 €
- Geschwister, Nichten und Neffen, Stiefeltern, Schwiegereltern und -kinder, geschiedene Ehepartner, getrennte Lebenspartner: 20.000 €
- Geschäftspartner und andere Erben: 20.000 €
Stand: Oktober 2024
Pflegefreibetrag
Pflegeleistungen werden nicht nur in Altenheimen und Krankenhäusern erbracht: Häufig werden alte und kranke Menschen zu Hause von ihren eigenen Angehörigen versorgt. Diese können nach § 13 Abs. 1 Nr. 9 ErbStG für ihre Pflegeleistung einen zusätzlichen Freibetrag bei der Erbschaftsteuer geltend machen. Im Detail bedeutet das:
- Angehörige, die die verstorbene Person unentgeltlich oder gegen unzureichende Bezahlung vor ihrem Tod gepflegt oder Unterhalt für sie geleistet haben, können als Erben einen zusätzlichen Pflegefreibetrag bis 20.000 Euro geltend machen.
- Dieser Freibetrag gilt nur, soweit das Zugewendete als angemessenes Entgelt für die Pflegeleistung anzusehen ist.
- Die Regelung findet Anwendung für alle, die den Erblasser unentgeltlich gepflegt haben, laut BFH ausdrücklich ausdrücklich auch für Kinder.
Erbschaftsteuer berechnen: So geht’s
- Ermitteln Sie den Wert Ihres Erbes (Vermögen minus Schulden).
- Ziehen Sie die Nachlassverbindlichkeiten ab, zum Beispiel die Bestattungskosten oder die Pauschale von 10.300 Euro.
- Ziehen Sie steuerfreie Gegenstände wie Hausrat und Ihren persönlichen Freibetrag ab.
- Runden Sie den Rest auf volle 100 Euro ab und multiplizieren Sie ihn mit dem Steuersatz Ihrer Steuerklasse.
Beispiel 1 – Kind erbt 500.000 Euro
500.000 € – 10.300 € (Bestattungskosten-Pauschale) – 400.000 € (Freibetrag) = 89.700 € steuerpflichtig
89.700 € × 11 % (Steuerklasse I) = 9.867 € Erbschaftsteuer
Beispiel 2 – Unverheiratete Lebenspartnerin erbt 150.000 Euro
150.000 € – 20.000 € (Freibetrag) = 130.000 € steuerpflichtig
130.000 € × 30 % (Steuerklasse III) = 39.000 € Erbschaftsteuer
Zum Vergleich: Als Ehefrau hätte sie keine Erbschaftsteuer gezahlt.
Hinweis: Liegt der steuerpflichtige Erwerb knapp über einer Tarifgrenze, mildert der sogenannte Härteausgleich die Steuer ab (§ 19 Abs. 3 ErbStG).
ErbSmart – die intelligente Nachlassregelung Anzeige
Mit ErbSmart können Sie Ihren Nachlass digital organisieren! Verwalten Sie alle wichtigen Informationen ganz einfach auf dem Desktop oder in der mobilen App – ganz bequem und von überall. Die Anmeldung und Nutzung von ErbSmart ist völlig kostenfrei.
Starten Sie jetzt und registrieren Sie sich kostenfrei, damit im Todesfall alles übersichtlich geregelt ist.
Weitere Ermäßigungen
Laut § 17 ErbstG profitieren Ehe- und Lebenspartner sowie Kinder bis 27 Jahre zusätzlich von Versorgungsfreibeträgen zwischen 10.300 und 256.000 Euro. Diese müssen nicht versteuert werden.
Die Beträge werden allerdings mit dem Wert in Anspruch genommener Versorgungsbezüge wie zum Beispiel Hinterbliebenenrente verrechnet.
- Ehe- und Lebenspartner: 256.000 Euro
- Kinder (bis 5 Jahre): 52.000 Euro
- Kinder (6 bis 10 Jahre): 41.000 Euro
- Kinder (11 bis 15 Jahre): 30.700 Euro
- Kinder (16 bis 20 Jahre): 20.500 Euro
- Kinder (21 bis 27 Jahre): 10.300 Euro
Stand: Oktober 2024
Befreiung von der Erbschaftsteuer
Haben Sie Hausrat, andere bewegliche Gegenstände oder selbst genutzten Wohnraum geerbt? Dann haben wir gute Nachrichten für Sie: Auch diese sind bis zu einem bestimmten Betrag von der Erbschaftsteuer befreit. Der zulässige Gesamtwert des steuerbefreiten Erbes bemisst sich auch hier nach der Steuerklasse der Erben.
Ausgenommen von der Steuerbefreiung sind Bargeld, Wertpapiere, Münzen, Edelmetalle sowie Edelsteine und Perlen.
Erben der Steuerklasse I
- Hausrat bis 41.000 Euro
- Bewegliche Gegenstände bis 12.000 Euro
- Selbst genutzter Wohnraum, der nach dem Erbfall mindestens 10 Jahre lang von den Erben bewohnt wird
- (Kinder bzw. Enkelkinder der Verstorbenen bis max. 200 qm Wohnfläche)
Erben der Steuerklassen II + III
- Hausrat und andere bewegliche Gegenstände bis insgesamt 12.000 Euro
Erbschaftsteuer in besonderen Fällen
Auch Versicherungsleistungen und das Erbe einer Erbengemeinschaft müssen versteuert werden.
Sterbegeldversicherung
Auf die Versicherungssumme der Sterbegeldversicherung muss nur dann Erbschaftsteuer laut Steuerklasse der Begünstigten gezahlt werden, wenn die Summe zusammen mit dem übrigen Erbe den Freibetrag übersteigt. Dies ist allerdings selten der Fall.
Risikolebensversicherung
Auch die Auszahlung der Risikolebensversicherung ist erbschaftsteuerpflichtig.
Tipp: Ehepartner können einen Überkreuz-Vertrag abschließen und dadurch die Versteuerung der Risikolebensversicherung umgehen.
Erbengemeinschaft
Bei einer Erbengemeinschaft muss jeder Erbe seinen Anteil am Nachlass einzeln versteuern. Wenn Sie also Mitglied einer Erbengemeinschaft sind, unterliegen Sie mit Ihrem Anteil der Erbschaftsteuerpflicht.
Die Höhe Ihrer Steuer errechnet sich aus dem Gesamtwert des Nachlasses, Ihrem Anteil (Erbquotient) sowie Ihrer Steuerklasse und dem damit verbundenen Freibetrag.
Erbschaftsteuererklärung
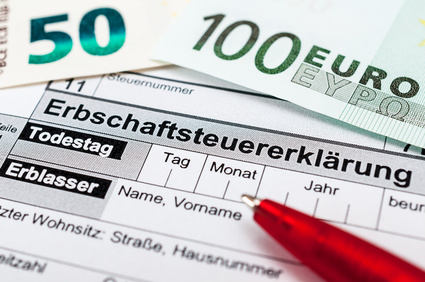
Haben Sie eine Erbschaft angetreten? Dann müssen diese innerhalb von drei Monaten dem zuständigen Erbschaftsteuer-Finanzamt anzeigen.
Bestattungskosten von der Erbschaftsteuer absetzen
Die Kosten der Bestattung mindern den steuerpflichtigen Erwerb (§ 10 Abs. 5 Nr. 3 ErbStG). Dazu zählen neben der Beerdigung selbst auch ein angemessenes Grabmal, die übliche Grabpflege und die Kosten für die Abwicklung des Nachlasses.
Ohne Nachweis: Das Finanzamt zieht pauschal 10.300 Euro ab.
Mit Nachweis: Sind die Kosten höher, können Sie den tatsächlichen Betrag ansetzen. Bewahren Sie deshalb alle Rechnungen auf.
Mehrere Erben: Die Pauschale gilt einmal pro Erbfall und wird unter den Erben aufgeteilt.
Die Bestattung muss allerdings zunächst bezahlt werden – oft lange bevor die Erben Zugriff auf den Nachlass haben. Mit einer Bestattungsvorsorge sichern Sie die Kosten zu Lebzeiten ab, sodass Ihre Angehörigen nichts vorstrecken müssen.
Lassen Sie sich jetzt zur Vorsorge beraten
Erbe geregelt, Bestattung auch? Wir beraten Sie kostenfrei zur Bestattungsvorsorge.
Häufige Fragen zur Erbschaftsteuer
Ehe- und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder von 400.000 Euro, Enkel von 200.000 Euro (400.000 Euro, wenn ihr Elternteil bereits verstorben ist) und Eltern sowie Großeltern von 100.000 Euro. Für alle anderen Erben, auch unverheiratete Partner, gilt ein Freibetrag von 20.000 Euro.
Vom Wert des Erbes ziehen Sie Schulden, Bestattungskosten, steuerfreie Gegenstände und Ihren persönlichen Freibetrag ab. Den verbleibenden Betrag multiplizieren Sie mit dem Steuersatz Ihrer Steuerklasse. Er liegt je nach Verwandtschaftsgrad und Höhe des Erbes zwischen 7 und 50 Prozent.
Kinder zahlen erst Steuern, wenn ihr Erbe den Freibetrag von 400.000 Euro übersteigt. Der Steuersatz beginnt dann bei 7 Prozent. Erbt ein Kind zum Beispiel 500.000 Euro, beträgt die Steuer nach Abzug der Bestattungskosten-Pauschale und des Freibetrags 9.867 Euro.
Unverheiratete Partner gehören zur Steuerklasse III. Sie haben nur einen Freibetrag von 20.000 Euro und zahlen auf den Rest mindestens 30 Prozent Steuer. Ohne Testament erben sie außerdem gar nichts.
Ja. Ohne Nachweis zieht das Finanzamt pauschal 10.300 Euro ab. Höhere Kosten für Bestattung, Grabmal und Grabpflege können Sie mit Rechnungen nachweisen. Bei mehreren Erben wird die Pauschale aufgeteilt. Mehr zu den Bestattungskosten.
Nur wenn die Versicherungssumme zusammen mit dem übrigen Erbe den persönlichen Freibetrag übersteigt. Bei den üblichen Summen einer Sterbegeldversicherung ist das selten der Fall.
Ja, wenn die Eltern bis zu ihrem Tod darin gewohnt haben und Sie selbst einziehen und es zehn Jahre lang bewohnen. Für Kinder gilt das bis zu einer Wohnfläche von 200 Quadratmetern, für Ehepartner ohne Begrenzung.
Innerhalb von drei Monaten, nachdem Sie von der Erbschaft erfahren haben. Beruht Ihr Erbe auf einem vom Gericht oder Notar eröffneten Testament, kann die Meldung entfallen – außer zum Nachlass gehören zum Beispiel Immobilien oder Auslandsvermögen.
Ja, sobald Sie den Pflichtteil geltend machen. Es gelten dieselben Freibeträge und Steuersätze wie beim Erbe.
Da November keine rechtlich bindende Auskunft geben darf, sind alle Angaben auf dieser Seite unverbindlich, stellen keine juristische Beratung dar und können nicht als abschließend im Hinblick auf sämtliche im Zusammenhang mit dem Erbrecht und Steuerrecht stehenden Sachverhalte verstanden werden. Wir empfehlen Ihnen, sich zur Beratung an einen Fachanwalt für Erbrecht oder einen Steuerberater zu wenden.